


[보조금관리에관한법률위반] 공무원의 보조금 부당 교부 혐의 – 불기소(혐의없음) 처분으로 신분 유지 및 퇴직금 감액 방어 성공 사례
2026.08.05
지방자치단체 소속 공무원인 의뢰인은 보조사업 관리·감독 업무 수행 중 보조금을 부당하게 교부하였다는 혐의로 입건되어 형사처벌 및 신분상 중대 위기에 처했습니다. 변호인은 행정적 절차상의 미비는 존재할 수 있으나 형사처벌 대상인 '부정한 방법에 의한 교부'에는 해당하지 않음을 법리적으로 명확히 소명했습니다. 그 결과 검찰로부터 불기소(혐의없음) 처분을 받아 공무원 신분을 무사히 유지하고 퇴직금 감액 불이익을 완전히 방지했습니다.
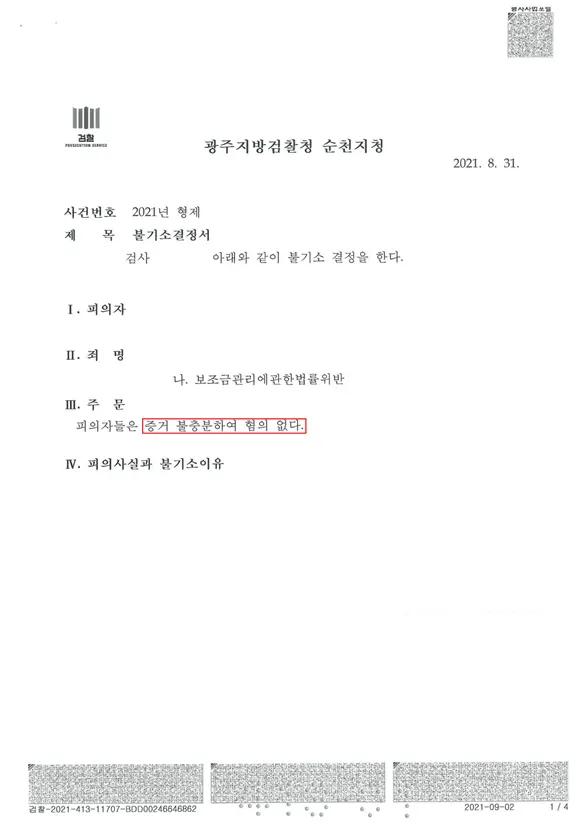
[불기소 처분] 광주지방검찰청 순천지청 혐의없음(증거불충분) 결정으로 조기 종결
사건 개요
지방자치단체 공무원으로 재직 중이던 의뢰인은 관내 보조금 지원 사업을 집행 및 관리하는 업무를 담당하던 중, 보조사업자에게 부당하게 보조금을 교부하여 보조금관리에관한법률을 위반했다는 혐의로 수사를 받게 되었습니다.
공무원 신분에서 형사 기소되어 금고 이상의 형이나 집행유예 등 유죄 판결을 받게 될 경우, 관련 법령에 따라 공무원 신분을 상실(당연퇴직)하게 됨은 물론 퇴직금과 퇴직수당이 최대 1/2까지 감액되는 중대한 불이익이 발생하는 절체절명의 상황이었습니다. 이에 의뢰인은 수사 초기 단계부터 형사 전문 변호인의 조력을 받고자 본 변호인을 선임하였습니다.
대응 전략
보조금관리에관한법률위반죄가 성립하기 위해서는 단순한 절차상 착오나 행정적 불완전성을 넘어, '위계 기타 부정한 방법'으로 보조금을 교부받거나 교부하게 한 고의가 인정되어야 합니다.
행정상 절차 하자와 형사상 범죄 행위의 명확한 구분: 변호인은 업무 집행 과정에서 발생한 일부 절차상의 미비점이나 행정적 착오는 인정하되, 이것이 형사상 처벌 대상인 '부정한 목적이나 방법'에 의한 것이 아니었음을 구체적 실무 절차 및 집행 경위 분석을 통해 명확히 했습니다.
법리적 구성요건 미성립 피력: 해당 보조금 교부가 지자체 관련 지침과 사업 목적 범위 내에서 수행되었으며, 의뢰인에게 사적인 이익이나 고의적인 위법 도모가 없었음을 입증하는 변호인 의견서 및 증빙 자료를 수사기관에 적극 제출했습니다.
공무원으로서의 성실성 및 사안의 정황 소명: 의뢰인이 오랫동안 성실히 공직을 수행해 온 점, 해당 보조금 교부로 인해 실질적인 사적 유용이나 부정 수급이 발생하지 않았다는 정황을 종합적으로 소명했습니다.
결과
광주지방검찰청 순천지청은 본 변호인이 제출한 변호인 의견서, 사업 집행 내역, 법리적 입증 자료 등을 종합적으로 검토하였습니다.
검찰은 일부 절차상의 하자는 존재할 수 있으나 피의자가 부정한 방법으로 보조금을 교부하였다고 인정할 증거가 부족하다고 판단하여 불기소(혐의없음) 처분을 내렸습니다.
이로써 의뢰인은 억울하게 형사 기소될 위기에서 벗어나 공무원으로서의 명예와 신분을 무사히 유지하였으며, 퇴직금 감액 등의 불이익 없이 사회적·경제적 지위를 온전히 지켜낼 수 있었습니다.